STF determina exclusão de ICMS da base do PIS/Cofins
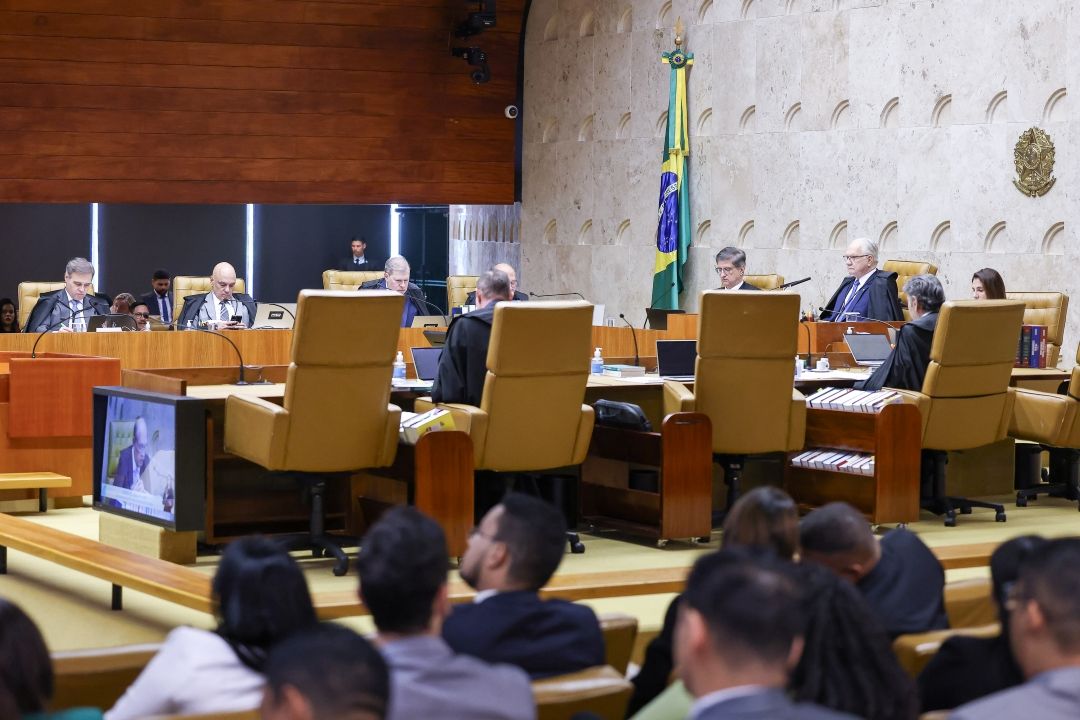
Na sessão de hoje, quarta-feira (7), o Supremo Tribunal Federal (STF) decidiu, com uma votação de 7 a 4, que os créditos presumidos referentes ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem ser considerados na base de cálculo do PIS e Cofins. Essa decisão poderá gerar um impacto financeiro estimado em R$ 16,5 bilhões para a União de acordo com as previsões do Orçamento de 2026. O julgamento fez parte do Recurso Extraordinário (RE) 835818, que teve repercussão geral reconhecida sob o Tema 843. O debate teve início no ambiente virtual em 2021, mas foi levado a voto em sessão presencial após solicitação do ministro Gilmar Mendes. O relato original do caso ficou a cargo do ministro aposentado Marco Aurélio, que se posicionou a favor da exclusão dos créditos. Receberam a mesma opinião os ministros Edson Fachin, Cármen Lúcia e Dias Toffoli, além dos ex-ministros Luís Roberto Barroso, Rosa Weber e Ricardo Lewandowski. Por outro lado, os ministros Alexandre de Moraes, Gilmar Mendes, Luiz Fux e Nunes Marques não concordaram com a decisão. Os ministros André Mendonça, Flávio Dino e Cristiano Zanin não participaram da votação, uma vez que seus antecessores já tinham proferido voto durante o exame virtual do caso. Ao final da deliberação, a seguinte tese foi estabelecida: "A inclusão de créditos presumidos do ICMS na base de cálculo do PIS e da Cofins é inconstitucional". Para compreender melhor os tributos, é essencial destacar que o ICMS é um imposto estadual cobrado na venda e circulação de mercadorias, além de alguns serviços, como transporte e comunicação. Os créditos presumidos são vantagens fiscais concedidas por estados e pelo Distrito Federal, permitindo que certas empresas paguem menos ICMS. O benefício visa estimular atividades econômicas ou atrair investimentos. O PIS e a Cofins são contribuições taxadas pelo governo federal junto às empresas, e os recursos arrecadados servem para custear áreas como a seguridade social, englobando saúde, previdência e assistência social. A discussão que chegou ao STF buscava esclarecer se os valores dos benefícios proporcionados pelos estados e pelo DF deveriam ser considerados como receita das empresas na hora do cálculo do PIS e Cofins. A União contestou a determinação do Tribunal Regional Federal da 4ª Região (TRF-4), que decidiu pela exclusão dos créditos presumidos da base de cálculo dessas contribuições. O TRF-4 sustentou que o benefício concedido representa uma compensação fiscal para impulsionar determinada atividade econômica e não é considerado receita das empresas beneficiadas. Por outro lado, a Fazenda Nacional argumentou que os créditos são uma vantagem econômica que integra o patrimônio empresarial e, por isso, deveriam ser considerados receita e, portanto, sujeitos ao PIS e à Cofins. O STF, no entanto, seguiu a linha de raciocínio de que esse benefício fiscal não é uma riqueza gerada pela empresa, portanto não pode configurar como receita ou faturamento e não compõe a base de cálculo das referidas contribuições federais.